Le contrôle des comptes
de gestion, enfin réuni.
Dossiers. Pièces. Vérifications. Rapport. Au même endroit.
Aujourd’hui, le contrôle
se disperse.
Cinq difficultés reviennent dans le suivi et le contrôle des comptes de gestion.
- 01
Documents dispersés
Relevés, factures, ordonnances et courriers arrivent par des canaux différents.
- 02
Pièces manquantes
Savoir ce qui a été reçu et ce qui reste attendu demande un suivi manuel.
- 03
Relances répétées
Chaque relance doit être rédigée, envoyée, datée, puis conservée comme preuve.
- 04
Justification introuvable
Des semaines plus tard, retrouver la pièce qui fonde un constat prend du temps.
- 05
Intervenants à coordonner
Mandataire, banque, tribunal : chacun attend une information différente.
Un seul espace.
Cinq étapes.
Collecte, vérification, analyse, rapport, clôture : à chaque étape, le professionnel voit où en est le dossier et l’action suivante.
- 1Collecte
- 2Vérification
- 3Analyse
- 4Rapport
- 5Clôture
Le tableau de bord rassemble les priorités de l’équipe.
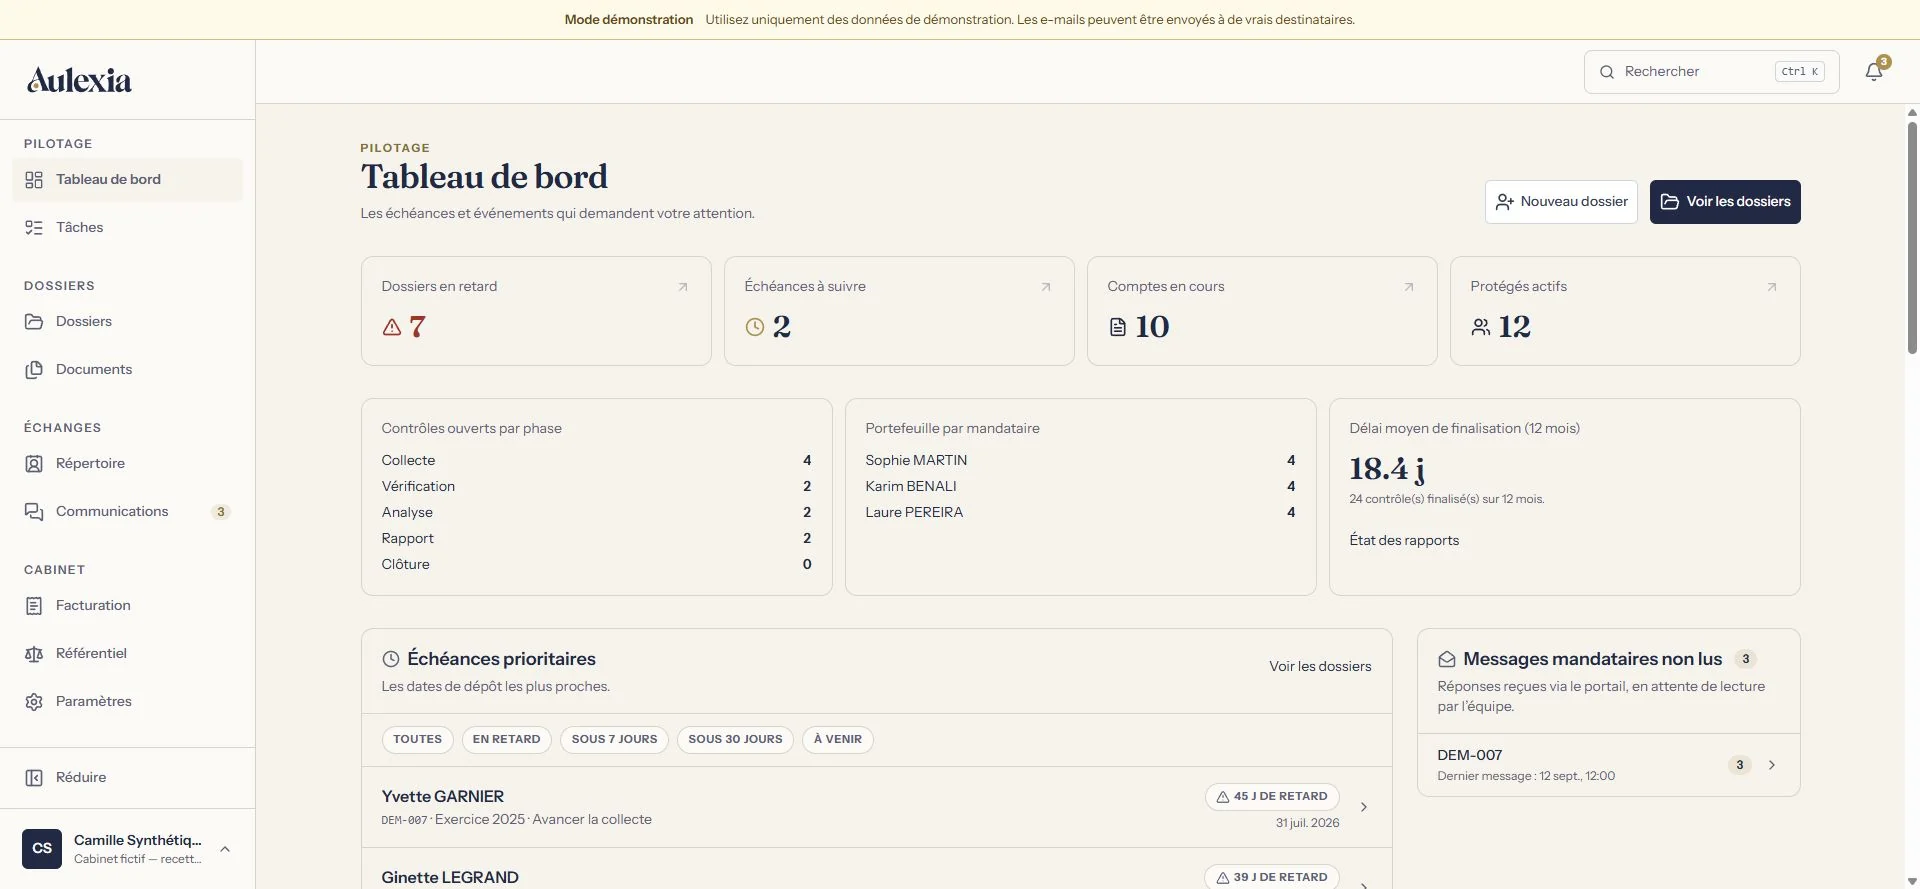 Vue de démonstration · données fictives
Tout est réuni.
Rien ne se perd.
- 1espacepour tout le dossier, du premier document au rapport
- 5étapeslisibles à tout moment par le professionnel qualifié
- 0document égaréchaque pièce et chaque échange restent attachés au dossier
L’outil assiste le professionnel. Les conclusions restent les siennes.
Tout le dossier,
en un coup d’œil.
- 1
La mesure
tribunal, référence, dates, fréquence du compte
- 2
Les exercices
solde de clôture, échéance, état du contrôle
- 3
Les intervenants
personnes désignées par le juge des tutelles, magistrat et leurs échanges
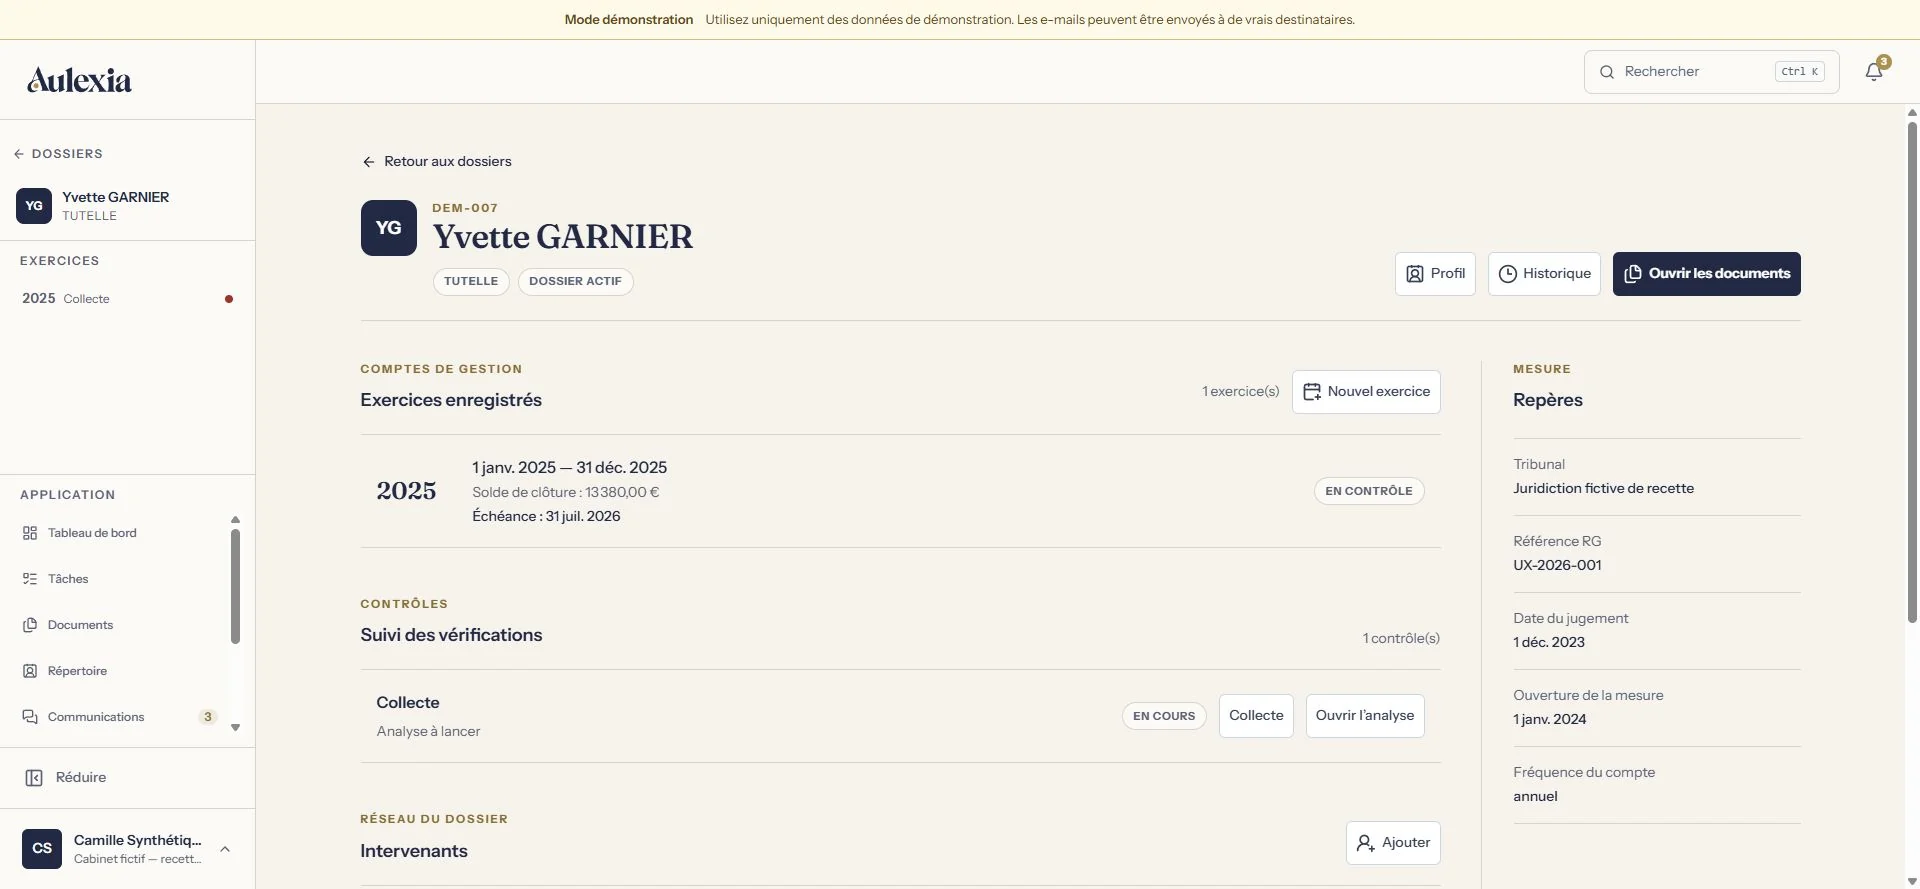 Vue de démonstration · données fictives
Chaque opération
face à son justificatif.
Montant, pièce, autorisation : les opérations sans justificatif ou à confirmer se repèrent immédiatement, et le pointage est partagé avec l’équipe.
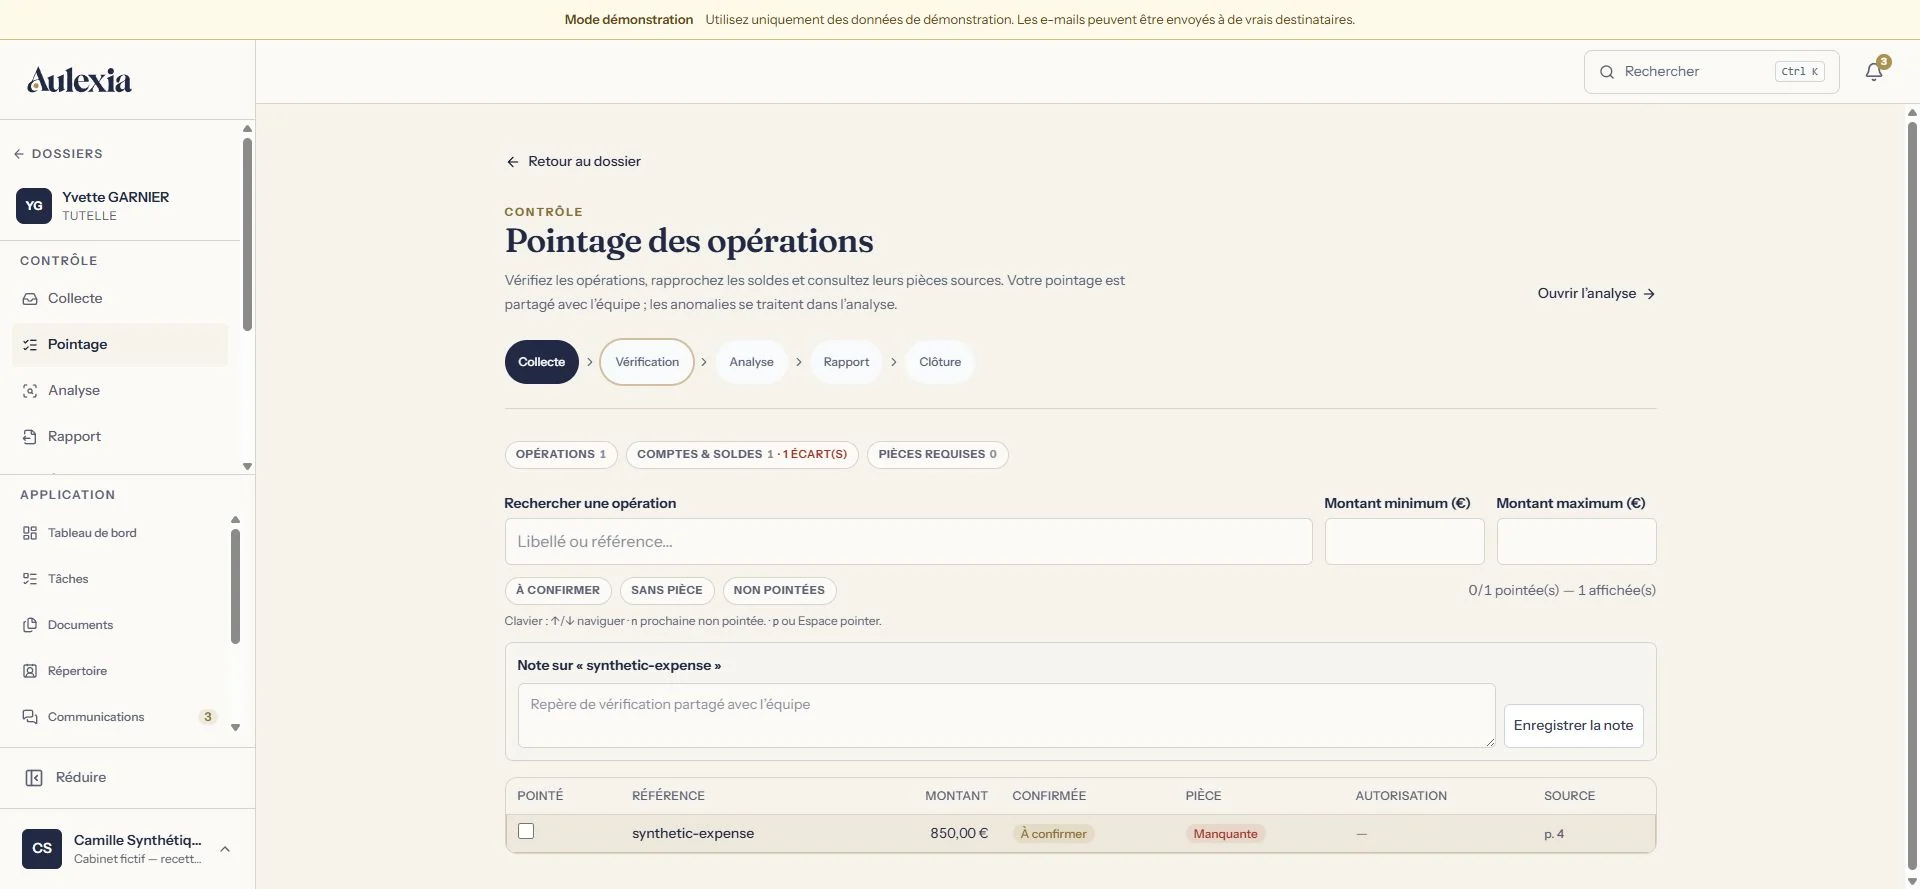 Vue de démonstration · données fictives
Le professionnel
décide.
- 1
Approbation sans observation
le compte est conforme
- 2
Approbation avec observations
le compte est approuvé, des points sont signalés au juge
- 3
Rejet motivé
un refus d’approbation, motivé
- 4
Rapport de difficulté
le contrôle ne peut pas être mené à bien
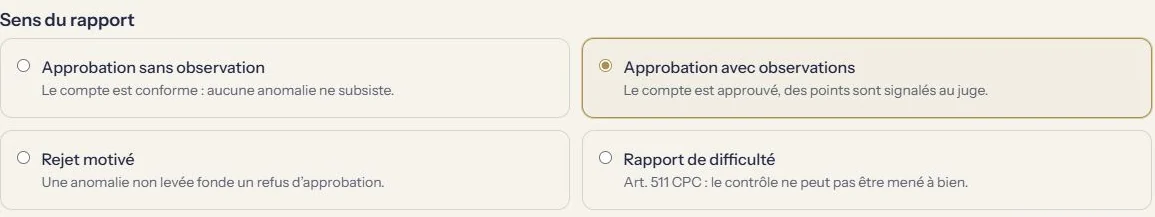 Vue de démonstration · données fictives
Les intervenants
dans la boucle.
- 1
Un espace pour le mandataire
déposer ses pièces, répondre, échanger avec l’équipe
- 2
Un fil par dossier
chaque échange reste attaché au dossier concerné
- 3
Une messagerie dédiée
en préparation pour compléter ces échanges
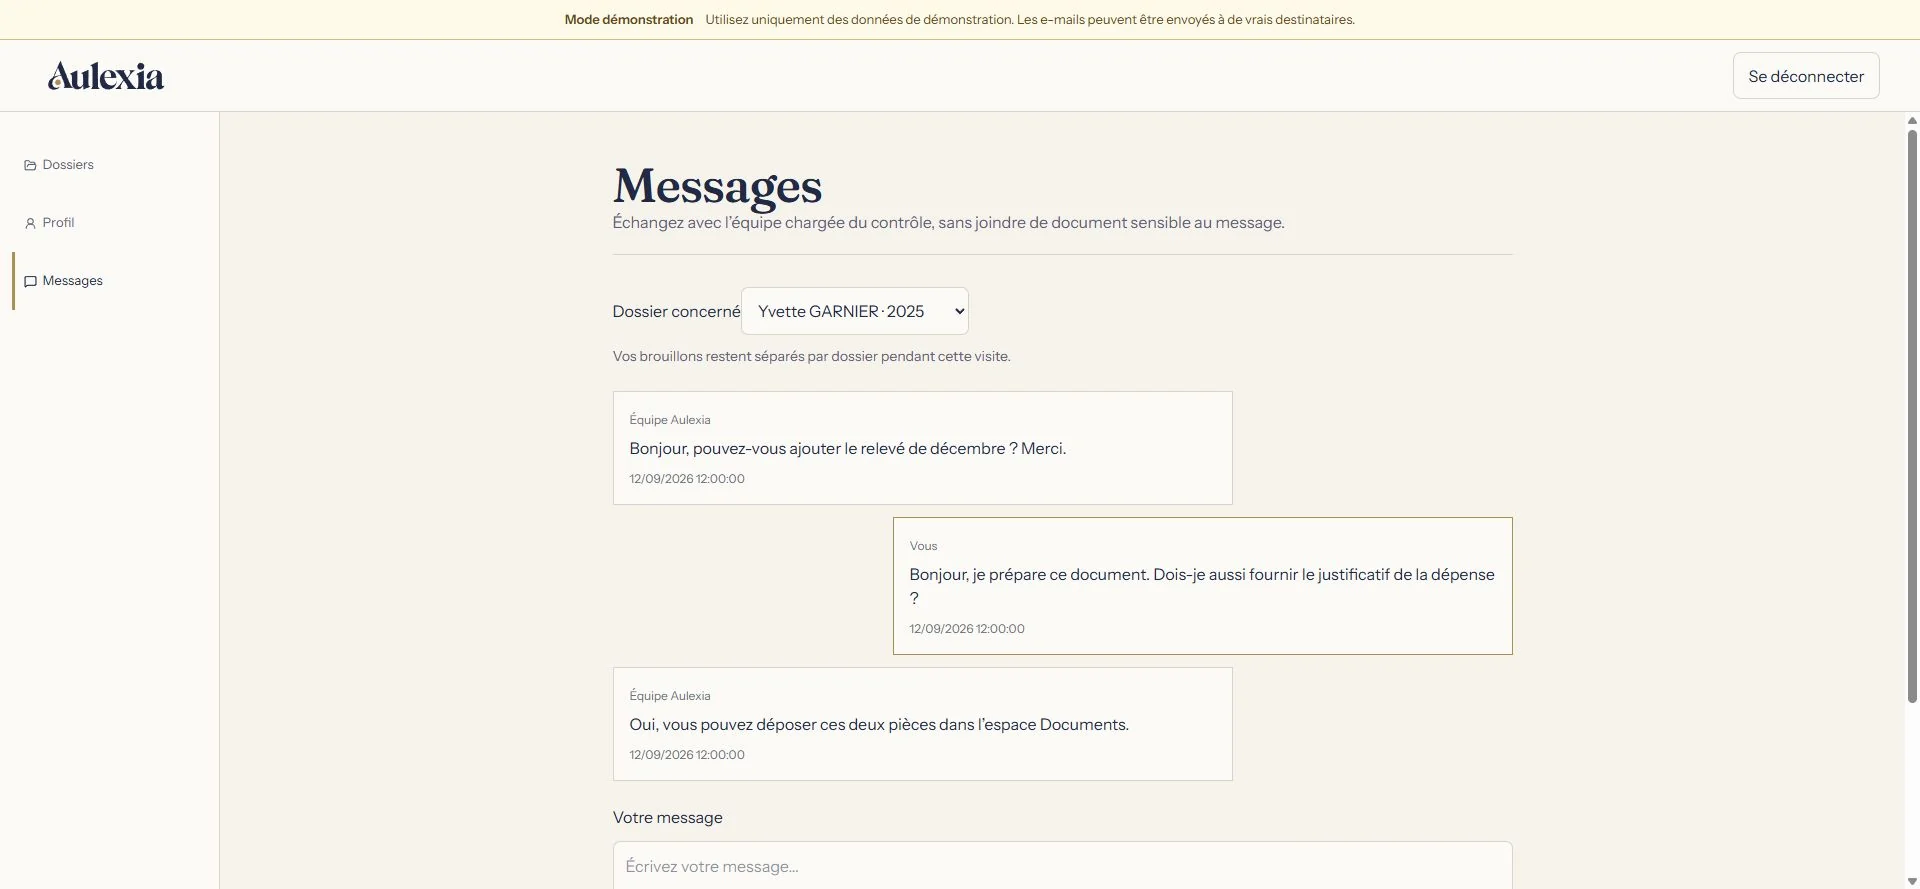 Vue de démonstration · données fictives
Organisons
une démonstration.
Une démonstration suffit pour parcourir le produit avec vos équipes et en discuter ensemble.
direction@aulexia.fr
Les écrans présentés proviennent d’une version de démonstration exécutée avec des données fictives. Cette présentation décrit le produit dans ses grandes lignes et ne constitue pas une offre commerciale.
Aulexia · Septembre 2026 · direction@aulexia.fr